Domain patentkostengesetz.de kaufen?
Wir ziehen mit dem Projekt
patentkostengesetz.de um.
Sind Sie am Kauf der Domain
patentkostengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patentkostengesetz.de kaufen?
Was bedeutet Anderskosten?
Was bedeutet Anderskosten? Anderskosten sind Kosten, die sich verändern oder variieren, je nachdem, welche Entscheidung getroffen wird. Anderskosten können beispielsweise entstehen, wenn zwischen verschiedenen Produktionsmethoden oder Materialien gewählt wird. Sie sind somit abhängig von den spezifischen Umständen und Entscheidungen eines Unternehmens. Anderskosten sind wichtig für die Kostenrechnung und die Entscheidungsfindung, da sie helfen, die Auswirkungen verschiedener Optionen auf die Gesamtkosten zu verstehen. **
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **


Ähnliche Suchbegriffe für Anderskosten
Top-Angebote
Produkte zum Begriff Anderskosten:
-
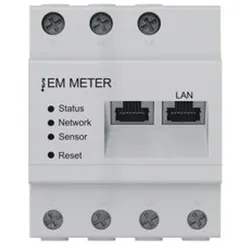
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Anderskosten Beispiele?
Was sind Anderskosten Beispiele? Anderskosten sind Kosten, die sich ändern, je nachdem, ob eine bestimmte Entscheidung getroffen wird oder nicht. Beispiele für Anderskosten sind beispielsweise die Kosten für die Anmietung eines Lagerhauses, die nur anfallen, wenn tatsächlich zusätzlicher Lagerplatz benötigt wird. Ebenso können die Kosten für Überstunden nur anfallen, wenn zusätzliche Arbeitsstunden geleistet werden. Anderskosten sind wichtig für Unternehmen, um fundierte Entscheidungen zu treffen und die Auswirkungen verschiedener Szenarien zu analysieren. Es ist daher entscheidend, die Anderskosten in die Kostenrechnung mit einzubeziehen. **
-
Warum sind Abschreibungen Anderskosten?
Abschreibungen sind Anderskosten, da sie nicht direkt mit dem Produktionsprozess oder der Bereitstellung von Dienstleistungen verbunden sind. Sie stellen vielmehr den Wertverlust von Vermögenswerten über deren Nutzungsdauer dar. Anders als variable Kosten, die sich mit der Produktionsmenge ändern, bleiben Abschreibungen konstant, unabhängig davon, wie viel produziert wird. Zudem sind Abschreibungen keine sofortigen Ausgaben, sondern werden über einen bestimmten Zeitraum verteilt. Daher beeinflussen sie die kurzfristige Kostenstruktur eines Unternehmens anders als variable Kosten. **
-
Was sind Zusatzkosten und Anderskosten?
Was sind Zusatzkosten und Anderskosten? Zusatzkosten sind Kosten, die zusätzlich zu den bereits vorhandenen Kosten anfallen, beispielsweise durch eine Erweiterung oder Verbesserung eines Produkts oder einer Dienstleistung. Anderskosten hingegen sind Kosten, die sich von den bisherigen Kosten unterscheiden, beispielsweise durch einen Wechsel des Lieferanten oder eine Änderung der Produktionsmethode. Beide Arten von Kosten können Auswirkungen auf die Gesamtkosten eines Unternehmens haben und sollten daher sorgfältig überwacht und analysiert werden. Es ist wichtig, die Unterschiede zwischen Zusatzkosten und Anderskosten zu verstehen, um fundierte Entscheidungen treffen zu können und die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Warum sind kalkulatorische Wagnisse Anderskosten?
Kalkulatorische Wagnisse sind Anderskosten, weil sie nicht tatsächlich angefallen sind, sondern nur geschätzt werden. Sie dienen dazu, unsichere zukünftige Entwicklungen oder Risiken abzudecken. Anders als tatsächliche Kosten können kalkulatorische Wagnisse nicht direkt aus der Buchhaltung abgeleitet werden, sondern basieren auf Schätzungen und Annahmen. Sie werden in die Kalkulation einbezogen, um einen realistischen und risikobereinigten Preis für Produkte oder Dienstleistungen zu ermitteln. Letztendlich tragen kalkulatorische Wagnisse dazu bei, eine langfristige und nachhaltige Kalkulation zu gewährleisten. **


Warum sind kalkulatorische Zinsen Anderskosten?
Kalkulatorische Zinsen sind Anderskosten, da sie keine tatsächlichen Zahlungen darstellen, sondern vielmehr eine interne Verrechnung von Kapitalkosten für die Nutzung des Eigenkapitals oder Fremdkapitals eines Unternehmens sind. Anders als bei tatsächlichen Zinszahlungen an externe Gläubiger oder Investoren, dienen kalkulatorische Zinsen dazu, die Opportunitätskosten des eingesetzten Kapitals zu berücksichtigen. Sie sind somit eine kalkulatorische Größe, die bei der internen Kostenrechnung zur Ermittlung des betriebswirtschaftlichen Erfolgs herangezogen wird. Letztendlich sind kalkulatorische Zinsen daher eine spezielle Form von Kosten, die nicht direkt in Form von Zahlungen an Dritte anfallen, sondern intern zur Bewertung der Wirtschaftlichkeit eines Unternehmens dienen. **
Was versteht man unter Anderskosten?
Was versteht man unter Anderskosten? Anderskosten sind Kosten, die sich bei einer Entscheidungsalternative im Vergleich zu einer anderen Alternative ändern. Anders gesagt, es sind Kosten, die nur bei einer bestimmten Entscheidung anfallen und bei einer anderen Entscheidung nicht entstehen würden. Anderskosten können beispielsweise entstehen, wenn ein Unternehmen sich zwischen zwei Produktionsmethoden entscheiden muss und die Kosten für Rohstoffe oder Arbeitskräfte je nach gewählter Methode variieren. Es ist wichtig, Anderskosten bei Entscheidungen zu berücksichtigen, um die Gesamtkosten und damit die Rentabilität der verschiedenen Alternativen richtig einschätzen zu können. **
Top-Angebote
Produkte zum Begriff Anderskosten:
-
Birkenstock Arizona BF Patent patent surf green 38 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Anderskosten?
Was bedeutet Anderskosten? Anderskosten sind Kosten, die sich verändern oder variieren, je nachdem, welche Entscheidung getroffen wird. Anderskosten können beispielsweise entstehen, wenn zwischen verschiedenen Produktionsmethoden oder Materialien gewählt wird. Sie sind somit abhängig von den spezifischen Umständen und Entscheidungen eines Unternehmens. Anderskosten sind wichtig für die Kostenrechnung und die Entscheidungsfindung, da sie helfen, die Auswirkungen verschiedener Optionen auf die Gesamtkosten zu verstehen. **
-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Was sind Anderskosten Beispiele?
Was sind Anderskosten Beispiele? Anderskosten sind Kosten, die sich ändern, je nachdem, ob eine bestimmte Entscheidung getroffen wird oder nicht. Beispiele für Anderskosten sind beispielsweise die Kosten für die Anmietung eines Lagerhauses, die nur anfallen, wenn tatsächlich zusätzlicher Lagerplatz benötigt wird. Ebenso können die Kosten für Überstunden nur anfallen, wenn zusätzliche Arbeitsstunden geleistet werden. Anderskosten sind wichtig für Unternehmen, um fundierte Entscheidungen zu treffen und die Auswirkungen verschiedener Szenarien zu analysieren. Es ist daher entscheidend, die Anderskosten in die Kostenrechnung mit einzubeziehen. **
-
Warum sind Abschreibungen Anderskosten?
Abschreibungen sind Anderskosten, da sie nicht direkt mit dem Produktionsprozess oder der Bereitstellung von Dienstleistungen verbunden sind. Sie stellen vielmehr den Wertverlust von Vermögenswerten über deren Nutzungsdauer dar. Anders als variable Kosten, die sich mit der Produktionsmenge ändern, bleiben Abschreibungen konstant, unabhängig davon, wie viel produziert wird. Zudem sind Abschreibungen keine sofortigen Ausgaben, sondern werden über einen bestimmten Zeitraum verteilt. Daher beeinflussen sie die kurzfristige Kostenstruktur eines Unternehmens anders als variable Kosten. **
Ähnliche Suchbegriffe für Anderskosten
-
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Röggla, Kathrin: Laufendes VerfahrenLaufendes Verfahren , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230726, Produktform: Leinen, Autoren: Röggla, Kathrin, Seitenzahl/Blattzahl: 208, Keyword: Anspruchsvolle Literatur; Attentat; Aufarbeitung Nationalsozialismus; Beate Zschäpe; Demokratie; Ein Buch von S. Fischer; Fremdenfeindlichkeit; Longlist Deutscher Buchpreis 2023; München; NSU; NSU-Prozess; Nationalsozialistischer Untergrund; Neonazis; Opfer; Rassismus; Rechtsextremismus; Rechtsstaat; politischer Mord, Fachschema: Demokratie~Deutscher Buchpreis 2023 Longlist~Menschenrechte~Neunziger Jahre / Roman, Erzählung~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Rechtsextremismus~Strafrecht, Fachkategorie: Moderne und zeitgenössische Belletristik~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Narrative theme: Diversity, equality, inclusion~Faschismus und Nationalsozialismus~Politisches System: Demokratie~Politische Bildung, Demokratieerziehung~Menschenrechte, Bürgerrechte~Straftaten gegen den Staat, die öffentliche Verwaltung und die Justiz~Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung, Region: Deutschland, Zeitraum: 1990 bis 1999 n. Chr.~2000 bis 2009 n. Chr.~2010 bis 2019 n. Chr.~2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Political abduction, imprisonment, âDisappearanceâ and assassination, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FISCHER, S., Verlag: FISCHER, S., Verlag: S. FISCHER, Länge: 205, Breite: 132, Höhe: 23, Gewicht: 316, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783104916088, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Zusatzkosten und Anderskosten?
Was sind Zusatzkosten und Anderskosten? Zusatzkosten sind Kosten, die zusätzlich zu den bereits vorhandenen Kosten anfallen, beispielsweise durch eine Erweiterung oder Verbesserung eines Produkts oder einer Dienstleistung. Anderskosten hingegen sind Kosten, die sich von den bisherigen Kosten unterscheiden, beispielsweise durch einen Wechsel des Lieferanten oder eine Änderung der Produktionsmethode. Beide Arten von Kosten können Auswirkungen auf die Gesamtkosten eines Unternehmens haben und sollten daher sorgfältig überwacht und analysiert werden. Es ist wichtig, die Unterschiede zwischen Zusatzkosten und Anderskosten zu verstehen, um fundierte Entscheidungen treffen zu können und die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Warum sind kalkulatorische Wagnisse Anderskosten?
Kalkulatorische Wagnisse sind Anderskosten, weil sie nicht tatsächlich angefallen sind, sondern nur geschätzt werden. Sie dienen dazu, unsichere zukünftige Entwicklungen oder Risiken abzudecken. Anders als tatsächliche Kosten können kalkulatorische Wagnisse nicht direkt aus der Buchhaltung abgeleitet werden, sondern basieren auf Schätzungen und Annahmen. Sie werden in die Kalkulation einbezogen, um einen realistischen und risikobereinigten Preis für Produkte oder Dienstleistungen zu ermitteln. Letztendlich tragen kalkulatorische Wagnisse dazu bei, eine langfristige und nachhaltige Kalkulation zu gewährleisten. **
-
Warum sind kalkulatorische Zinsen Anderskosten?
Kalkulatorische Zinsen sind Anderskosten, da sie keine tatsächlichen Zahlungen darstellen, sondern vielmehr eine interne Verrechnung von Kapitalkosten für die Nutzung des Eigenkapitals oder Fremdkapitals eines Unternehmens sind. Anders als bei tatsächlichen Zinszahlungen an externe Gläubiger oder Investoren, dienen kalkulatorische Zinsen dazu, die Opportunitätskosten des eingesetzten Kapitals zu berücksichtigen. Sie sind somit eine kalkulatorische Größe, die bei der internen Kostenrechnung zur Ermittlung des betriebswirtschaftlichen Erfolgs herangezogen wird. Letztendlich sind kalkulatorische Zinsen daher eine spezielle Form von Kosten, die nicht direkt in Form von Zahlungen an Dritte anfallen, sondern intern zur Bewertung der Wirtschaftlichkeit eines Unternehmens dienen. **
-
Was versteht man unter Anderskosten?
Was versteht man unter Anderskosten? Anderskosten sind Kosten, die sich bei einer Entscheidungsalternative im Vergleich zu einer anderen Alternative ändern. Anders gesagt, es sind Kosten, die nur bei einer bestimmten Entscheidung anfallen und bei einer anderen Entscheidung nicht entstehen würden. Anderskosten können beispielsweise entstehen, wenn ein Unternehmen sich zwischen zwei Produktionsmethoden entscheiden muss und die Kosten für Rohstoffe oder Arbeitskräfte je nach gewählter Methode variieren. Es ist wichtig, Anderskosten bei Entscheidungen zu berücksichtigen, um die Gesamtkosten und damit die Rentabilität der verschiedenen Alternativen richtig einschätzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.