Domain patentkostengesetz.de kaufen?
Wir ziehen mit dem Projekt
patentkostengesetz.de um.
Sind Sie am Kauf der Domain
patentkostengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patentkostengesetz.de kaufen?
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
Wie erfolgt die Anmeldung als Fotomodel als Kleinunternehmer im Rahmen der Kleinunternehmerregelung?
Die Anmeldung als Fotomodel als Kleinunternehmer im Rahmen der Kleinunternehmerregelung erfolgt in der Regel beim zuständigen Finanzamt. Dort muss ein Fragebogen zur steuerlichen Erfassung ausgefüllt werden, in dem unter anderem Angaben zur Tätigkeit als Fotomodel gemacht werden. Zudem müssen die Voraussetzungen für die Kleinunternehmerregelung erfüllt sein, wie beispielsweise ein voraussichtlicher Umsatz von weniger als 22.000 Euro im Jahr. **

Ähnliche Suchbegriffe für Kleinunternehmerregelung
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
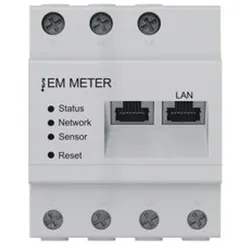
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wolf Platinenabdeckung fü WRS-Regelungen - 1730242Wolf Platinenabdeckung 1730242 für WRS-Regelungen Die Wolf Platinenabdeckung 1730242 ist ein Original-Ersatzteil, das speziell für den Schutz Ihrer Wolf WRS-Regelungen entwickelt wurde. Sie sichert die Langlebigkeit und Zuverlässigkeit der Heizungssteuerung, indem sie die empfindliche Elektronik effektiv vor Staub, Schmutz und mechanischen Beschädigungen bewahrt. Die präzise Fertigung umschließt die Hauptplatine, um Kurzschlüsse oder Fehlfunktionen durch Umwelteinflüsse zu verhindern. VORTEILE: - Optimaler Schutz der Elektronik vor Staub, Feuchtigkeit, Stößen - 100% Passgenauigkeit für Wolf WRS-Steuerungen - Verlängert die Lebensdauer der Heizungsanlage - Gewährleistet zuverlässigen und störungsfreien Betrieb - Original Wolf Qualität vom Hersteller WOLF GmbH TECHNISCHE DATEN: - Artikelnummer: 1730242 (Original-Ersatzteil) - Produktklasse: Zubehör/Ersatzteile für Steuerungen - Kompatibilität: Wolf WRS-Regelungen EINSATZBEREICHE: Ideal für Wartung oder Ersatz einer beschädigten Abdeckung an Wolf Heizsystemen mit WRS-Regelungen. Für Funktionalität und Langlebigkeit von Heizungssteuerungen in privaten und gewerblichen Anlagen. HERSTELLER & QUALITÄT: Die Abdeckung stammt von WOLF GmbH, einem deutschen Hersteller für Heiz-, Klima- und Lüftungssysteme. Als Original-Ersatzteil steht sie für Qualität, präzise Verarbeitung und volle Kompatibilität mit Ihrer Wolf WRS-Regelung. HINWEIS: Symbolfoto. Das Produkt entspricht der technischen Spezifikation, kann jedoch optisch von der Abbildung abweichen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Birkenstock Arizona BF Patent patent surf green 39 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **


Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmerregelung:
-
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wolf Platinenabdeckung fü WRS-Regelungen - 1730242Wolf Platinenabdeckung 1730242 für WRS-Regelungen Die Wolf Platinenabdeckung 1730242 ist ein Original-Ersatzteil, das speziell für den Schutz Ihrer Wolf WRS-Regelungen entwickelt wurde. Sie sichert die Langlebigkeit und Zuverlässigkeit der Heizungssteuerung, indem sie die empfindliche Elektronik effektiv vor Staub, Schmutz und mechanischen Beschädigungen bewahrt. Die präzise Fertigung umschließt die Hauptplatine, um Kurzschlüsse oder Fehlfunktionen durch Umwelteinflüsse zu verhindern. VORTEILE: - Optimaler Schutz der Elektronik vor Staub, Feuchtigkeit, Stößen - 100% Passgenauigkeit für Wolf WRS-Steuerungen - Verlängert die Lebensdauer der Heizungsanlage - Gewährleistet zuverlässigen und störungsfreien Betrieb - Original Wolf Qualität vom Hersteller WOLF GmbH TECHNISCHE DATEN: - Artikelnummer: 1730242 (Original-Ersatzteil) - Produktklasse: Zubehör/Ersatzteile für Steuerungen - Kompatibilität: Wolf WRS-Regelungen EINSATZBEREICHE: Ideal für Wartung oder Ersatz einer beschädigten Abdeckung an Wolf Heizsystemen mit WRS-Regelungen. Für Funktionalität und Langlebigkeit von Heizungssteuerungen in privaten und gewerblichen Anlagen. HERSTELLER & QUALITÄT: Die Abdeckung stammt von WOLF GmbH, einem deutschen Hersteller für Heiz-, Klima- und Lüftungssysteme. Als Original-Ersatzteil steht sie für Qualität, präzise Verarbeitung und volle Kompatibilität mit Ihrer Wolf WRS-Regelung. HINWEIS: Symbolfoto. Das Produkt entspricht der technischen Spezifikation, kann jedoch optisch von der Abbildung abweichen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet kleinunternehmerregelung?
Die Kleinunternehmerregelung endet, wenn der Umsatz eines Unternehmens innerhalb eines Kalenderjahres 22.000 Euro übersteigt. In diesem Fall muss das Unternehmen Umsatzsteuer ausweisen und abführen. Alternativ endet die Regelung auch, wenn der Umsatz im laufenden und im vorangegangenen Kalenderjahr zusammen mehr als 50.000 Euro beträgt. Sobald diese Grenzen überschritten werden, muss das Unternehmen die Umsatzsteuer an das Finanzamt abführen. Es ist wichtig, die Umsatzentwicklung im Auge zu behalten, um rechtzeitig auf die Beendigung der Kleinunternehmerregelung reagieren zu können. Es empfiehlt sich, regelmäßig die Umsätze zu überprüfen und gegebenenfalls steuerliche Anpassungen vorzunehmen. **
-
Wie erfolgt die Anmeldung als Fotomodel als Kleinunternehmer im Rahmen der Kleinunternehmerregelung?
Die Anmeldung als Fotomodel als Kleinunternehmer im Rahmen der Kleinunternehmerregelung erfolgt in der Regel beim zuständigen Finanzamt. Dort muss ein Fragebogen zur steuerlichen Erfassung ausgefüllt werden, in dem unter anderem Angaben zur Tätigkeit als Fotomodel gemacht werden. Zudem müssen die Voraussetzungen für die Kleinunternehmerregelung erfüllt sein, wie beispielsweise ein voraussichtlicher Umsatz von weniger als 22.000 Euro im Jahr. **
-
Was ist eine kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden, wenn sie bestimmte Umsatzgrenzen nicht überschreiten. In Deutschland gilt beispielsweise eine Umsatzgrenze von 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer aus Einkäufen geltend machen. Die Kleinunternehmerregelung soll kleinen Unternehmen bürokratische und steuerliche Erleichterungen bieten. **
-
Was bedeutet die kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von vereinfachten Steuervorschriften zu profitieren. Unternehmen, die unter die Kleinunternehmerregelung fallen, sind von der Umsatzsteuer befreit und müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Um als Kleinunternehmer zu gelten, darf der Umsatz bestimmte Grenzen nicht überschreiten, die je nach Land variieren können. Kleinunternehmer müssen außerdem keine Umsatzsteuervoranmeldung abgeben, was die Verwaltungskosten reduziert. Es ist wichtig, die Voraussetzungen und Beschränkungen der Kleinunternehmerregelung genau zu prüfen, um sicherzustellen, dass man berechtigt ist, von den Vorteilen zu profitieren. **
Ähnliche Suchbegriffe für Kleinunternehmerregelung
-
Birkenstock Arizona BF Patent patent surf green 39 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niepmann, Birgit: Die Rechtsprechung zur Höhe des UnterhaltsDie Rechtsprechung zur Höhe des Unterhalts , Zum Werk Dieser erfolgreiche Band der NJW Praxis gibt dem Praktiker einen aktuellen und zuverlässigen Überblick über die Rechtsprechung der Familiengerichte zur Unterhaltshöhe. Basierend auf der aktuellen Gesetzeslage sowie den unterhaltsrechtlichen Leitlinien der Familiensenate der OLG stellt das Werk alle unterhaltsrelevanten Gesichtspunkte systematisch dar. Inhalt Anwendung von Tabellen und Leitlinien/Grundsätzen Anwendung von Quoten und Schlüsseln Sonstige Fragen zur Berechnungsmethode Die Bedürftigkeit des Berechtigten Die Leistungsfähigkeit des Verpflichteten, insbesondere die zeitliche Begrenzung, Minderung und Ausschluss des Unterhaltsanspruchs Familienrechtliche Ausgleichsansprüche Vorteile auf einen Blick mit allen wichtigen aktuellen Entscheidungen des BVerfG und des BGH zum Unterhaltsrecht mit der aktuellen Düsseldorfer Tabelle praxiserfahrenes Autorenteam Zur Neuauflage Die Neuauflage ist auf dem Stand der aktuellen Düsseldorfer Tabelle (Stand 1.1.2023). Darüber hinaus wird das Werk insgesamt auf den aktuellen Stand gebracht. Zielgruppe Für Richterschaft, Rechtsanwaltschaft und Fachanwaltschaft für Familienrecht, Notariate sowie Behörden. , Reflektoren > Beleuchtung , Auflage: 15., völlig überarbeitete Auflage, Erscheinungsjahr: 20230619, Produktform: Kartoniert, Titel der Reihe: Neue Juristische Wochenschrift (NJW) - Praxis#22#, Autoren: Niepmann, Birgit~Kerscher, Wolfram, Auflage: 23015, Auflage/Ausgabe: 15., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 530, Keyword: Familienrecht; Trennung; Scheidung; Düsseldorfer Tabelle; Unterhalt, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Geschieden~Scheidung - Ehescheidung~Unterhalt - Unterhaltsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 530, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 163, Höhe: 32, Gewicht: 898, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2721122, Vorgänger EAN: 9783406729058 9783406684982 9783406642586 9783406599149 9783406559969, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35574065,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was besagt die kleinunternehmerregelung?
Die Kleinunternehmerregelung besagt, dass Unternehmen mit einem jährlichen Umsatz unterhalb einer bestimmten Grenze von der Umsatzsteuer befreit sind. In Deutschland liegt diese Grenze aktuell bei 22.000 Euro pro Jahr. Kleinunternehmer müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch nicht an das Finanzamt abführen. Allerdings dürfen sie auch keine Vorsteuer geltend machen. Die Regelung soll vor allem kleinen Unternehmen und Existenzgründern den bürokratischen Aufwand erleichtern. **
-
Wie lange gilt kleinunternehmerregelung?
Die Kleinunternehmerregelung gilt in Deutschland für Unternehmen, die im vorangegangenen Jahr einen Umsatz von maximal 22.000 Euro erzielt haben und im laufenden Jahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften werden. Solange diese Umsatzgrenzen nicht überschritten werden, können Unternehmen von der Kleinunternehmerregelung profitieren. Es handelt sich dabei um eine steuerliche Vereinfachung, da Kleinunternehmer von der Umsatzsteuer befreit sind und somit keine Umsatzsteuervoranmeldungen abgeben müssen. Es ist wichtig, regelmäßig zu überprüfen, ob die Umsatzgrenzen eingehalten werden, da andernfalls die Kleinunternehmerregelung nicht mehr angewendet werden kann. **
-
Was ist die Kleinunternehmerregelung?
Die Kleinunternehmerregelung ist eine steuerliche Regelung, die es kleinen Unternehmen ermöglicht, von der Umsatzsteuer befreit zu werden. Unternehmen, die unterhalb einer bestimmten Umsatzgrenze bleiben, müssen keine Umsatzsteuer auf ihren Rechnungen ausweisen und auch keine Umsatzsteuervoranmeldungen abgeben. Dadurch entfällt für sie der administrative Aufwand und sie können ihre Produkte oder Dienstleistungen günstiger anbieten. **
-
Soll ich die Kleinunternehmerregelung annehmen?
Die Entscheidung, die Kleinunternehmerregelung anzunehmen, hängt von verschiedenen Faktoren ab. Wenn dein Umsatz voraussichtlich unter der Grenze von 22.000 Euro pro Jahr (in Deutschland) liegen wird und du keine Vorsteuerabzüge geltend machen möchtest, könnte die Kleinunternehmerregelung sinnvoll sein. Es ist jedoch ratsam, sich vorher von einem Steuerberater beraten zu lassen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.