Domain patentkostengesetz.de kaufen?
Wir ziehen mit dem Projekt
patentkostengesetz.de um.
Sind Sie am Kauf der Domain
patentkostengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patentkostengesetz.de kaufen?
Wie hoch Steuervorteil Riester?
Der Steuervorteil bei Riester-Verträgen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, der Höhe der Beiträge und dem Familienstand. Grundsätzlich können Riester-Sparer ihre Beiträge bis zu einer bestimmten Höhe steuerlich absetzen. Dieser Höchstbetrag liegt für Singles bei 2.100 Euro und für Verheiratete bei 4.200 Euro pro Jahr. Der Steuervorteil ergibt sich aus dem persönlichen Steuersatz, zu dem die ersparten Beiträge hinzugerechnet werden. Es lohnt sich daher, individuell zu prüfen, wie hoch der Steuervorteil bei einem Riester-Vertrag ausfällt. **
Was bedeutet Steuervorteil bei Riester?
Der Steuervorteil bei Riester bezieht sich auf die steuerlichen Vergünstigungen, die Riester-Sparer erhalten. Dabei können die Beiträge zur Riester-Rente bis zu einer bestimmten Höhe steuerlich absetzbar sein. Das bedeutet, dass die eingezahlten Beiträge vom zu versteuernden Einkommen abgezogen werden können, was zu einer Steuerersparnis führt. Zudem sind die Zulagen, die Riester-Sparer vom Staat erhalten, steuerfrei. In der Rentenphase müssen die ausgezahlten Beträge versteuert werden, allerdings wird hierbei nur der Ertragsanteil besteuert. Insgesamt bietet der Steuervorteil bei Riester also eine attraktive Möglichkeit, für das Alter vorzusorgen und dabei steuerliche Vorteile zu nutzen. **

Ähnliche Suchbegriffe für Steuervorteil
Top-Angebote
Produkte zum Begriff Steuervorteil:
-
Wie berechnet sich der Steuervorteil bei Riester?
Der Steuervorteil bei Riester berechnet sich durch die Möglichkeit, Beiträge bis zu einer bestimmten Höhe steuermindernd geltend zu machen. Diese Beiträge werden in der Einkommenssteuererklärung als Sonderausgaben angegeben. Der Steuervorteil ergibt sich dann aus der individuellen Steuerersparnis, die sich aus dem persönlichen Steuersatz und dem absetzbaren Betrag ergibt. Je höher der persönliche Steuersatz ist und je mehr Beiträge abgesetzt werden können, desto größer fällt der Steuervorteil aus. Es ist wichtig zu beachten, dass der Steuervorteil bei der Auszahlung der Riester-Rente wieder versteuert werden muss. **
-
Wie hoch ist der Steuervorteil bei Riester?
Der Steuervorteil bei Riester hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz und den eigenen Beiträgen zur Riester-Rente. Grundsätzlich können Riester-Sparer ihre Beiträge bis zu einer bestimmten Höhe steuerlich absetzen. Dies bedeutet, dass die eingezahlten Beiträge vom zu versteuernden Einkommen abgezogen werden können, was zu einer Steuerersparnis führt. Der genaue Betrag des Steuervorteils variiert also je nach individueller Situation. Es lohnt sich daher, sich genauer mit den steuerlichen Aspekten der Riester-Rente auseinanderzusetzen und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Für welchen Steuervorteil ist die beste Firmengründung, um an Großhändler, Wiederverkäufer und Online-Shops zu verkaufen?
Die beste Firmengründung für den Verkauf an Großhändler, Wiederverkäufer und Online-Shops hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort, der Größe des Unternehmens und der Art des Verkaufs. Eine mögliche Option könnte die Gründung einer GmbH sein, da diese Rechtsform bestimmte steuerliche Vorteile bieten kann, wie zum Beispiel die Möglichkeit, Gewinne aufzuschieben oder bestimmte Ausgaben steuerlich abzusetzen. Es ist jedoch ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die beste Option für die individuellen Bedürfnisse und Ziele des Unternehmens zu finden. **
-
Wie kann man die Steuervergütung in verschiedenen Ländern beantragen und welche Voraussetzungen müssen erfüllt sein, um von diesem Steuervorteil zu profitieren?
Um eine Steuervergütung in verschiedenen Ländern zu beantragen, muss man in der Regel eine Steuererklärung einreichen und die entsprechenden Formulare ausfüllen. Es ist wichtig, alle erforderlichen Unterlagen und Belege vorzulegen, um die Anspruchsberechtigung nachzuweisen. Die Voraussetzungen für die Inanspruchnahme einer Steuervergütung können je nach Land variieren, aber in der Regel müssen bestimmte Kriterien wie Einkommensgrenzen, Aufenthaltsdauer oder spezifische Ausgaben erfüllt werden. Es ist ratsam, sich vorab über die genauen Voraussetzungen und den Prozess zur Beantragung einer Steuervergütung in dem jeweiligen Land zu informieren. **


Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern? Welche Voraussetzungen müssen erfüllt sein, um von diesem Steuervorteil zu profitieren?
Die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern erfolgt in der Regel über das Doppelbesteuerungsabkommen zwischen den beteiligten Ländern. Voraussetzung ist, dass das Einkommen sowohl im Ausland als auch im Inland besteuert wird und dass die ausländischen Steuern tatsächlich gezahlt wurden. Um von diesem Steuervorteil zu profitieren, muss der Steuerpflichtige die entsprechenden Nachweise über die gezahlten ausländischen Steuern vorlegen können. **
Was sind übliche Kosten oder Gebühren bei der Anmeldung für eine Veranstaltung oder Mitgliedschaft?
Die üblichen Kosten oder Gebühren bei der Anmeldung für eine Veranstaltung oder Mitgliedschaft können je nach Art der Veranstaltung oder Organisation variieren. Es können Anmeldegebühren, Mitgliedsbeiträge oder Teilnahmegebühren anfallen. Es ist wichtig, die genauen Kosten im Voraus zu überprüfen, um unerwartete Ausgaben zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuervorteil:
-
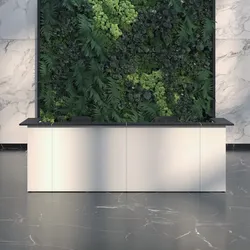
Empfangstheke Büromöbel BG-Linea Anmeldung ThekeAnmeldung Theke BG-Linea, Empfangstheke Büromöbel Moderne Empfangstheke mit dekorativen Einsätzen aus Plexiglas. Diese Theke ist in verschiedenen Farben erhältlich und bietet Ihnen die Möglichkeit, den Empfangsbereich individuell zu gestalten. Die Theke verfügt über einen integrierten Schreibtisch mit zwei Arbeitsplätzen. Standardausstattung: + Tischplatte und Oberplatte aus Melamin. + Front mit Dekoreinsätzen aus Plexiglas. + Zwei Kabeldurchführungen. + 10 Jahre Garantie des Herstellers. Maße in cm: Höhe: ca. 112,5 Breite: ca. 347,0 Tiefe: ca. 93,5 Lieferung: Empfangstheke Büromöbel BG-Linea Anmeldung Theke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Aufbauanleitung: Empfangstheke Büromöbel BG-Linea Hochwertiges Produkt, hergestellt in der EU.1663,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Steuervorteil Riester?
Der Steuervorteil bei Riester-Verträgen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, der Höhe der Beiträge und dem Familienstand. Grundsätzlich können Riester-Sparer ihre Beiträge bis zu einer bestimmten Höhe steuerlich absetzen. Dieser Höchstbetrag liegt für Singles bei 2.100 Euro und für Verheiratete bei 4.200 Euro pro Jahr. Der Steuervorteil ergibt sich aus dem persönlichen Steuersatz, zu dem die ersparten Beiträge hinzugerechnet werden. Es lohnt sich daher, individuell zu prüfen, wie hoch der Steuervorteil bei einem Riester-Vertrag ausfällt. **
-
Was bedeutet Steuervorteil bei Riester?
Der Steuervorteil bei Riester bezieht sich auf die steuerlichen Vergünstigungen, die Riester-Sparer erhalten. Dabei können die Beiträge zur Riester-Rente bis zu einer bestimmten Höhe steuerlich absetzbar sein. Das bedeutet, dass die eingezahlten Beiträge vom zu versteuernden Einkommen abgezogen werden können, was zu einer Steuerersparnis führt. Zudem sind die Zulagen, die Riester-Sparer vom Staat erhalten, steuerfrei. In der Rentenphase müssen die ausgezahlten Beträge versteuert werden, allerdings wird hierbei nur der Ertragsanteil besteuert. Insgesamt bietet der Steuervorteil bei Riester also eine attraktive Möglichkeit, für das Alter vorzusorgen und dabei steuerliche Vorteile zu nutzen. **
-
Wie berechnet sich der Steuervorteil bei Riester?
Der Steuervorteil bei Riester berechnet sich durch die Möglichkeit, Beiträge bis zu einer bestimmten Höhe steuermindernd geltend zu machen. Diese Beiträge werden in der Einkommenssteuererklärung als Sonderausgaben angegeben. Der Steuervorteil ergibt sich dann aus der individuellen Steuerersparnis, die sich aus dem persönlichen Steuersatz und dem absetzbaren Betrag ergibt. Je höher der persönliche Steuersatz ist und je mehr Beiträge abgesetzt werden können, desto größer fällt der Steuervorteil aus. Es ist wichtig zu beachten, dass der Steuervorteil bei der Auszahlung der Riester-Rente wieder versteuert werden muss. **
-
Wie hoch ist der Steuervorteil bei Riester?
Der Steuervorteil bei Riester hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Steuersatz und den eigenen Beiträgen zur Riester-Rente. Grundsätzlich können Riester-Sparer ihre Beiträge bis zu einer bestimmten Höhe steuerlich absetzen. Dies bedeutet, dass die eingezahlten Beiträge vom zu versteuernden Einkommen abgezogen werden können, was zu einer Steuerersparnis führt. Der genaue Betrag des Steuervorteils variiert also je nach individueller Situation. Es lohnt sich daher, sich genauer mit den steuerlichen Aspekten der Riester-Rente auseinanderzusetzen und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Steuervorteil
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für welchen Steuervorteil ist die beste Firmengründung, um an Großhändler, Wiederverkäufer und Online-Shops zu verkaufen?
Die beste Firmengründung für den Verkauf an Großhändler, Wiederverkäufer und Online-Shops hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort, der Größe des Unternehmens und der Art des Verkaufs. Eine mögliche Option könnte die Gründung einer GmbH sein, da diese Rechtsform bestimmte steuerliche Vorteile bieten kann, wie zum Beispiel die Möglichkeit, Gewinne aufzuschieben oder bestimmte Ausgaben steuerlich abzusetzen. Es ist jedoch ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die beste Option für die individuellen Bedürfnisse und Ziele des Unternehmens zu finden. **
-
Wie kann man die Steuervergütung in verschiedenen Ländern beantragen und welche Voraussetzungen müssen erfüllt sein, um von diesem Steuervorteil zu profitieren?
Um eine Steuervergütung in verschiedenen Ländern zu beantragen, muss man in der Regel eine Steuererklärung einreichen und die entsprechenden Formulare ausfüllen. Es ist wichtig, alle erforderlichen Unterlagen und Belege vorzulegen, um die Anspruchsberechtigung nachzuweisen. Die Voraussetzungen für die Inanspruchnahme einer Steuervergütung können je nach Land variieren, aber in der Regel müssen bestimmte Kriterien wie Einkommensgrenzen, Aufenthaltsdauer oder spezifische Ausgaben erfüllt werden. Es ist ratsam, sich vorab über die genauen Voraussetzungen und den Prozess zur Beantragung einer Steuervergütung in dem jeweiligen Land zu informieren. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern? Welche Voraussetzungen müssen erfüllt sein, um von diesem Steuervorteil zu profitieren?
Die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern erfolgt in der Regel über das Doppelbesteuerungsabkommen zwischen den beteiligten Ländern. Voraussetzung ist, dass das Einkommen sowohl im Ausland als auch im Inland besteuert wird und dass die ausländischen Steuern tatsächlich gezahlt wurden. Um von diesem Steuervorteil zu profitieren, muss der Steuerpflichtige die entsprechenden Nachweise über die gezahlten ausländischen Steuern vorlegen können. **
-
Was sind übliche Kosten oder Gebühren bei der Anmeldung für eine Veranstaltung oder Mitgliedschaft?
Die üblichen Kosten oder Gebühren bei der Anmeldung für eine Veranstaltung oder Mitgliedschaft können je nach Art der Veranstaltung oder Organisation variieren. Es können Anmeldegebühren, Mitgliedsbeiträge oder Teilnahmegebühren anfallen. Es ist wichtig, die genauen Kosten im Voraus zu überprüfen, um unerwartete Ausgaben zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.