Domain patentkostengesetz.de kaufen?
Wir ziehen mit dem Projekt
patentkostengesetz.de um.
Sind Sie am Kauf der Domain
patentkostengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patentkostengesetz.de kaufen?
Wie viel sollte eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person sowie der Berufsgruppe. Generell kann man sagen, dass eine gute Unfallversicherung je nach Leistungen und Risikoprofil zwischen 50 und 200 Euro pro Jahr kosten kann. Es ist wichtig, sich vor Vertragsabschluss genau zu informieren und verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhälbntis zu finden. Zudem sollte man darauf achten, dass die Versicherung individuell auf die eigenen Bedürfnisse zugeschnitten ist, um im Ernstfall optimal abgesichert zu sein. **
Wer trägt die Kosten der Unfallversicherung?
Wer trägt die Kosten der Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten hingegen selbst tragen. Bei privaten Unfallversicherungen zahlt der Versicherte in der Regel selbst die Beiträge. Die Kosten für die gesetzliche Unfallversicherung werden durch Beiträge der Arbeitgeber finanziert, während die Beiträge für private Unfallversicherungen individuell je nach Risikoprofil des Versicherten festgelegt werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empfangstheke Büromöbel BG-Linea Anmeldung ThekeAnmeldung Theke BG-Linea, Empfangstheke Büromöbel Moderne Empfangstheke mit dekorativen Einsätzen aus Plexiglas. Diese Theke ist in verschiedenen Farben erhältlich und bietet Ihnen die Möglichkeit, den Empfangsbereich individuell zu gestalten. Die Theke verfügt über einen integrierten Schreibtisch mit zwei Arbeitsplätzen. Standardausstattung: + Tischplatte und Oberplatte aus Melamin. + Front mit Dekoreinsätzen aus Plexiglas. + Zwei Kabeldurchführungen. + 10 Jahre Garantie des Herstellers. Maße in cm: Höhe: ca. 112,5 Breite: ca. 347,0 Tiefe: ca. 93,5 Lieferung: Empfangstheke Büromöbel BG-Linea Anmeldung Theke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Aufbauanleitung: Empfangstheke Büromöbel BG-Linea Hochwertiges Produkt, hergestellt in der EU.1663,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenerstattung im Sozialrecht, Fachbücher von Malte GierkeVertiefte Kenntnisse im Kostenrecht lohnen. Wenig ist in der sozialgerichtlichen Rechtsprechung so umstritten wie das Kostenrecht; erbittert wird im Kostenfestsetzungsverfahren um die Erstattung der Aufwendungen gestritten. Oft fehlen auf Seiten der Verfahrensbeteiligten hinreichende Fachkenntnisse zu dieser komplexen Materie. Die vertiefte Beschäftigung mit dieser Thematik lohnt sich – denn sie ermöglicht eine taktische Steuerung des Verfahrens. Der Autor wendet sich daher mit seinen Ausführungen gezielt an Verantwortliche in Sozialbehörden und Trägern der Sozialversicherung. Aufgezeigt werden die jeweiligen Voraussetzungen, Abläufe, Gemeinsamkeiten und Unterschiede der Kostenfestsetzungsverfahren nach den Vorschriften des SGB X und des SGG. Ein weiterer Schwerpunkt liegt in der Beleuchtung verschiedener konkreter Erstattungsfragen – insbesondere aus dem Bereich des Rechtsanwaltsvergütungsrechts. Das Praxishandbuch Kostenerstattung im Sozialrecht bietet: - Hintergrundwissen zu Kostenerstattungsfragen im Sozialrecht - Schnellen, aber fundierten Einblick in allgemeine wie konkrete Fragen der sozialbehördlichen und -gerichtlichen Kostenfestsetzung - Unterstützung für die Erstellung von Abrechnungen in Rechtsanwaltskanzleien auf der einen Seite und deren Prüfung durch Behörden oder Gericht auf der anderen Seite.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel darf eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person, der Vertragslaufzeit und dem Anbieter. Es ist wichtig, dass man sich vor Abschluss einer Unfallversicherung über die individuellen Bedürfnisse und finanziellen Möglichkeiten im Klaren ist. Ein Vergleich verschiedener Angebote kann dabei helfen, eine passende und bezahlbare Versicherung zu finden. Zudem sollte man darauf achten, dass man nicht zu viel für Leistungen bezahlt, die man möglicherweise gar nicht benötigt. **
-
Was sollte eine gute Unfallversicherung kosten?
Was sollte eine gute Unfallversicherung kosten? Die Kosten für eine gute Unfallversicherung können je nach Anbieter, Leistungsumfang und individuellen Bedürfnissen variieren. Es ist wichtig, dass die Versicherungssumme ausreichend hoch ist, um im Falle eines Unfalls alle Kosten abzudecken. Zudem sollten auch Leistungen wie Invaliditäts- oder Todesfallleistungen berücksichtigt werden. Ein angemessener Preis für eine gute Unfallversicherung liegt in der Regel zwischen 100 und 300 Euro pro Jahr, kann aber auch höher sein, je nach individuellen Faktoren. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und gleichzeitig bezahlbare Versicherung zu finden. **
-
Wer trägt die Kosten für die Unfallversicherung?
Wer trägt die Kosten für die Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten für ihre Unfallversicherung in der Regel selbst tragen. Bei privaten Unfallversicherungen trägt der Versicherungsnehmer die Kosten. Es ist wichtig, die genauen Bedingungen und Kosten der Unfallversicherung zu prüfen, um sicherzustellen, wer letztendlich für die Kosten aufkommt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel sollte eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person sowie der Berufsgruppe. Generell kann man sagen, dass eine gute Unfallversicherung je nach Leistungen und Risikoprofil zwischen 50 und 200 Euro pro Jahr kosten kann. Es ist wichtig, sich vor Vertragsabschluss genau zu informieren und verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhälbntis zu finden. Zudem sollte man darauf achten, dass die Versicherung individuell auf die eigenen Bedürfnisse zugeschnitten ist, um im Ernstfall optimal abgesichert zu sein. **
-
Wer trägt die Kosten der Unfallversicherung?
Wer trägt die Kosten der Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten hingegen selbst tragen. Bei privaten Unfallversicherungen zahlt der Versicherte in der Regel selbst die Beiträge. Die Kosten für die gesetzliche Unfallversicherung werden durch Beiträge der Arbeitgeber finanziert, während die Beiträge für private Unfallversicherungen individuell je nach Risikoprofil des Versicherten festgelegt werden. **
-
Wie viel darf eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person, der Vertragslaufzeit und dem Anbieter. Es ist wichtig, dass man sich vor Abschluss einer Unfallversicherung über die individuellen Bedürfnisse und finanziellen Möglichkeiten im Klaren ist. Ein Vergleich verschiedener Angebote kann dabei helfen, eine passende und bezahlbare Versicherung zu finden. Zudem sollte man darauf achten, dass man nicht zu viel für Leistungen bezahlt, die man möglicherweise gar nicht benötigt. **
-
Was sollte eine gute Unfallversicherung kosten?
Was sollte eine gute Unfallversicherung kosten? Die Kosten für eine gute Unfallversicherung können je nach Anbieter, Leistungsumfang und individuellen Bedürfnissen variieren. Es ist wichtig, dass die Versicherungssumme ausreichend hoch ist, um im Falle eines Unfalls alle Kosten abzudecken. Zudem sollten auch Leistungen wie Invaliditäts- oder Todesfallleistungen berücksichtigt werden. Ein angemessener Preis für eine gute Unfallversicherung liegt in der Regel zwischen 100 und 300 Euro pro Jahr, kann aber auch höher sein, je nach individuellen Faktoren. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und gleichzeitig bezahlbare Versicherung zu finden. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Empfangstheke Büromöbel BG-Linea Anmeldung ThekeAnmeldung Theke BG-Linea, Empfangstheke Büromöbel Moderne Empfangstheke mit dekorativen Einsätzen aus Plexiglas. Diese Theke ist in verschiedenen Farben erhältlich und bietet Ihnen die Möglichkeit, den Empfangsbereich individuell zu gestalten. Die Theke verfügt über einen integrierten Schreibtisch mit zwei Arbeitsplätzen. Standardausstattung: + Tischplatte und Oberplatte aus Melamin. + Front mit Dekoreinsätzen aus Plexiglas. + Zwei Kabeldurchführungen. + 10 Jahre Garantie des Herstellers. Maße in cm: Höhe: ca. 112,5 Breite: ca. 347,0 Tiefe: ca. 93,5 Lieferung: Empfangstheke Büromöbel BG-Linea Anmeldung Theke wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montageservice, Entsorgung der Verpackung. Aufbauanleitung: Empfangstheke Büromöbel BG-Linea Hochwertiges Produkt, hergestellt in der EU.1663,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenerstattung im Sozialrecht, Fachbücher von Malte GierkeVertiefte Kenntnisse im Kostenrecht lohnen. Wenig ist in der sozialgerichtlichen Rechtsprechung so umstritten wie das Kostenrecht; erbittert wird im Kostenfestsetzungsverfahren um die Erstattung der Aufwendungen gestritten. Oft fehlen auf Seiten der Verfahrensbeteiligten hinreichende Fachkenntnisse zu dieser komplexen Materie. Die vertiefte Beschäftigung mit dieser Thematik lohnt sich – denn sie ermöglicht eine taktische Steuerung des Verfahrens. Der Autor wendet sich daher mit seinen Ausführungen gezielt an Verantwortliche in Sozialbehörden und Trägern der Sozialversicherung. Aufgezeigt werden die jeweiligen Voraussetzungen, Abläufe, Gemeinsamkeiten und Unterschiede der Kostenfestsetzungsverfahren nach den Vorschriften des SGB X und des SGG. Ein weiterer Schwerpunkt liegt in der Beleuchtung verschiedener konkreter Erstattungsfragen – insbesondere aus dem Bereich des Rechtsanwaltsvergütungsrechts. Das Praxishandbuch Kostenerstattung im Sozialrecht bietet: - Hintergrundwissen zu Kostenerstattungsfragen im Sozialrecht - Schnellen, aber fundierten Einblick in allgemeine wie konkrete Fragen der sozialbehördlichen und -gerichtlichen Kostenfestsetzung - Unterstützung für die Erstellung von Abrechnungen in Rechtsanwaltskanzleien auf der einen Seite und deren Prüfung durch Behörden oder Gericht auf der anderen Seite.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
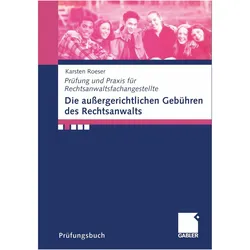
Die aussergerichtlichen Gebühren des Rechtsanwalts, Fachbücher von Karsten RoeserDas Fachbuch "Die aussergerichtlichen Gebühren des Rechtsanwalts" von Karsten Roeser bietet eine praxisnahe und anwendungsorientierte Herangehensweise an die Thematik der Gebühren im Rechtswesen. Anstatt sich in theoretischen Konzepten zu verlieren, wird hier ein neues didaktisches Konzept verfolgt, das die allgemeinen Grundlagen in den Kontext konkreter Fälle einbettet. Dies ermöglicht den Leser*innen, die Relevanz der theoretischen Informationen sofort zu erkennen und deren Anwendung in der Praxis zu verstehen. Durch die Fallmethode wird das Wissen nicht nur vermittelt, sondern auch aktiv angewendet, was die Lernenden auf Prüfungen und die praktische Arbeit vorbereitet. Die Vielzahl an Musterfällen und Aufgaben fördert das Verständnis und die Fähigkeit, das Gelernte in realen Situationen anzuwenden. Dieses Buch ist somit ein wertvolles Werkzeug für alle, die sich mit den aussergerichtlichen Gebühren im Rechtsbereich auseinandersetzen möchten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer trägt die Kosten für die Unfallversicherung?
Wer trägt die Kosten für die Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten für ihre Unfallversicherung in der Regel selbst tragen. Bei privaten Unfallversicherungen trägt der Versicherungsnehmer die Kosten. Es ist wichtig, die genauen Bedingungen und Kosten der Unfallversicherung zu prüfen, um sicherzustellen, wer letztendlich für die Kosten aufkommt. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.