Domain patentkostengesetz.de kaufen?
Wir ziehen mit dem Projekt
patentkostengesetz.de um.
Sind Sie am Kauf der Domain
patentkostengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patentkostengesetz.de kaufen?
Warum werden kalkulatorische Kosten verrechnet?
Kalkulatorische Kosten werden verrechnet, um ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten. Sie dienen dazu, interne Leistungen und Ressourcen angemessen zu bewerten, die nicht direkt in der Buchhaltung erfasst werden. Dadurch können Entscheidungsträger fundierte Entscheidungen treffen und die Rentabilität des Unternehmens besser beurteilen. Zudem ermöglichen kalkulatorische Kosten eine bessere Planung und Kontrolle von betrieblichen Prozessen. Letztendlich tragen sie dazu bei, die Wettbewerbsfähigkeit des Unternehmens zu stärken und langfristigen Unternehmenserfolg zu sichern. **
Wird Zwangsgeld verrechnet?
Zwangsgeld wird in der Regel verhängt, wenn eine Person einer gerichtlichen Anordnung nicht nachkommt. Es dient als Druckmittel, um die Person zur Erfüllung der geforderten Handlung zu bewegen. Das Zwangsgeld wird in der Regel in regelmäßigen Abständen erhoben, solange die Person die Anordnung nicht erfüllt. Es kann auch dazu führen, dass das Zwangsgeld mit anderen Geldbußen oder Strafen verrechnet wird. Letztendlich liegt es im Ermessen des Gerichts, ob und wie das Zwangsgeld verrechnet wird. **

Ähnliche Suchbegriffe für Verrechnet
Top-Angebote
Produkte zum Begriff Verrechnet:
-
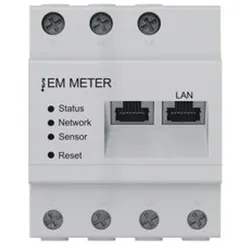
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
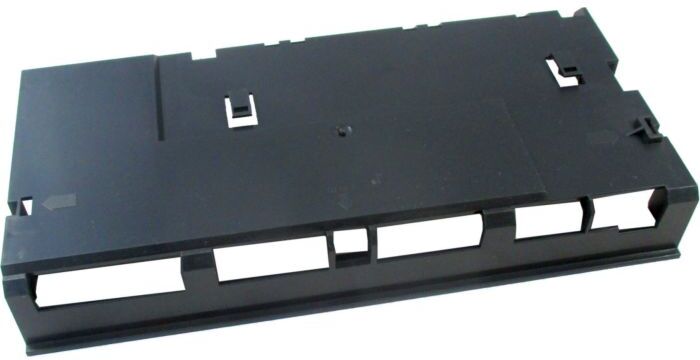
Wolf Platinenabdeckung fü WRS-Regelungen - 1730242Wolf Platinenabdeckung 1730242 für WRS-Regelungen Die Wolf Platinenabdeckung 1730242 ist ein Original-Ersatzteil, das speziell für den Schutz Ihrer Wolf WRS-Regelungen entwickelt wurde. Sie sichert die Langlebigkeit und Zuverlässigkeit der Heizungssteuerung, indem sie die empfindliche Elektronik effektiv vor Staub, Schmutz und mechanischen Beschädigungen bewahrt. Die präzise Fertigung umschließt die Hauptplatine, um Kurzschlüsse oder Fehlfunktionen durch Umwelteinflüsse zu verhindern. VORTEILE: - Optimaler Schutz der Elektronik vor Staub, Feuchtigkeit, Stößen - 100% Passgenauigkeit für Wolf WRS-Steuerungen - Verlängert die Lebensdauer der Heizungsanlage - Gewährleistet zuverlässigen und störungsfreien Betrieb - Original Wolf Qualität vom Hersteller WOLF GmbH TECHNISCHE DATEN: - Artikelnummer: 1730242 (Original-Ersatzteil) - Produktklasse: Zubehör/Ersatzteile für Steuerungen - Kompatibilität: Wolf WRS-Regelungen EINSATZBEREICHE: Ideal für Wartung oder Ersatz einer beschädigten Abdeckung an Wolf Heizsystemen mit WRS-Regelungen. Für Funktionalität und Langlebigkeit von Heizungssteuerungen in privaten und gewerblichen Anlagen. HERSTELLER & QUALITÄT: Die Abdeckung stammt von WOLF GmbH, einem deutschen Hersteller für Heiz-, Klima- und Lüftungssysteme. Als Original-Ersatzteil steht sie für Qualität, präzise Verarbeitung und volle Kompatibilität mit Ihrer Wolf WRS-Regelung. HINWEIS: Symbolfoto. Das Produkt entspricht der technischen Spezifikation, kann jedoch optisch von der Abbildung abweichen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Birkenstock Arizona BF Patent patent surf green 39 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können betriebsinterne Kosten gerecht und transparent verrechnet werden?
Betriebsinterne Kosten können gerecht und transparent verrechnet werden, indem klare Verrechnungsschlüssel definiert werden, die die tatsächliche Nutzung der Ressourcen widerspiegeln. Zudem sollte eine regelmäßige Überprüfung und Anpassung der Verrechnungsschlüssel erfolgen, um eine faire Verteilung der Kosten sicherzustellen. Eine offene Kommunikation mit den beteiligten Abteilungen über die Verrechnungsmethoden und -ergebnisse ist ebenfalls wichtig, um Transparenz zu gewährleisten. **
-
Wie können Reisekosten effektiv und transparent verrechnet werden, um eine gerechte Kostenerstattung für Dienstreisen zu gewährleisten?
Reisekosten sollten nach klaren Richtlinien und Vorgaben erstattet werden, um Transparenz zu gewährleisten. Die Verwendung von digitalen Tools zur Erfassung und Abrechnung von Ausgaben kann den Prozess effizienter gestalten. Regelmäßige Überprüfungen und Kontrollen der eingereichten Kosten können sicherstellen, dass nur berechtigte Ausgaben erstattet werden. **
-
Verrechnet sich ein Computer?
Ja, ein Computer kann sich verrechnen, wenn Fehler in der Programmierung oder Hardwareprobleme auftreten. Dies kann zu falschen Ergebnissen oder Fehlfunktionen führen. Es ist wichtig, regelmäßig Tests und Überprüfungen durchzuführen, um solche Fehler zu erkennen und zu beheben. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **


Wie werden aktienverluste verrechnet?
Aktienverluste können in der Regel mit anderen Kapitalgewinnen verrechnet werden, um die Steuerlast zu reduzieren. Falls keine Kapitalgewinne vorhanden sind, können Verluste bis zu einem bestimmten Betrag mit anderen Einkünften verrechnet werden. Dieser Betrag variiert je nach Land und Steuergesetzgebung. Falls die Verluste höher sind als die Gewinne und der Verrechnungsbetrag, können sie in der Regel in folgende Jahre vorgetragen und dort verrechnet werden. Es ist wichtig, sich mit den steuerlichen Regelungen und Vorschriften in dem jeweiligen Land vertraut zu machen, um die Verrechnung von Aktienverlusten korrekt durchzuführen. **
Wie werden minusstunden verrechnet?
Minusstunden können auf verschiedene Arten verrechnet werden, abhängig von den internen Richtlinien des Unternehmens. In einigen Fällen können Minusstunden mit bereits vorhandenen Überstunden verrechnet werden, um den Saldo auszugleichen. Alternativ können Mitarbeiter gebeten werden, die fehlenden Stunden nachzuarbeiten, um die Minusstunden auszugleichen. Es ist auch möglich, dass Minusstunden vom nächsten Gehalt abgezogen werden, wenn keine anderen Verrechnungsmöglichkeiten bestehen. Es ist wichtig, dass die genauen Verfahren zur Verrechnung von Minusstunden im Arbeitsvertrag oder in den Unternehmensrichtlinien klar festgelegt sind, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verrechnet:
-
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wolf Platinenabdeckung fü WRS-Regelungen - 1730242Wolf Platinenabdeckung 1730242 für WRS-Regelungen Die Wolf Platinenabdeckung 1730242 ist ein Original-Ersatzteil, das speziell für den Schutz Ihrer Wolf WRS-Regelungen entwickelt wurde. Sie sichert die Langlebigkeit und Zuverlässigkeit der Heizungssteuerung, indem sie die empfindliche Elektronik effektiv vor Staub, Schmutz und mechanischen Beschädigungen bewahrt. Die präzise Fertigung umschließt die Hauptplatine, um Kurzschlüsse oder Fehlfunktionen durch Umwelteinflüsse zu verhindern. VORTEILE: - Optimaler Schutz der Elektronik vor Staub, Feuchtigkeit, Stößen - 100% Passgenauigkeit für Wolf WRS-Steuerungen - Verlängert die Lebensdauer der Heizungsanlage - Gewährleistet zuverlässigen und störungsfreien Betrieb - Original Wolf Qualität vom Hersteller WOLF GmbH TECHNISCHE DATEN: - Artikelnummer: 1730242 (Original-Ersatzteil) - Produktklasse: Zubehör/Ersatzteile für Steuerungen - Kompatibilität: Wolf WRS-Regelungen EINSATZBEREICHE: Ideal für Wartung oder Ersatz einer beschädigten Abdeckung an Wolf Heizsystemen mit WRS-Regelungen. Für Funktionalität und Langlebigkeit von Heizungssteuerungen in privaten und gewerblichen Anlagen. HERSTELLER & QUALITÄT: Die Abdeckung stammt von WOLF GmbH, einem deutschen Hersteller für Heiz-, Klima- und Lüftungssysteme. Als Original-Ersatzteil steht sie für Qualität, präzise Verarbeitung und volle Kompatibilität mit Ihrer Wolf WRS-Regelung. HINWEIS: Symbolfoto. Das Produkt entspricht der technischen Spezifikation, kann jedoch optisch von der Abbildung abweichen.4,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum werden kalkulatorische Kosten verrechnet?
Kalkulatorische Kosten werden verrechnet, um ein realistisches Bild der Kostenstruktur eines Unternehmens zu erhalten. Sie dienen dazu, interne Leistungen und Ressourcen angemessen zu bewerten, die nicht direkt in der Buchhaltung erfasst werden. Dadurch können Entscheidungsträger fundierte Entscheidungen treffen und die Rentabilität des Unternehmens besser beurteilen. Zudem ermöglichen kalkulatorische Kosten eine bessere Planung und Kontrolle von betrieblichen Prozessen. Letztendlich tragen sie dazu bei, die Wettbewerbsfähigkeit des Unternehmens zu stärken und langfristigen Unternehmenserfolg zu sichern. **
-
Wird Zwangsgeld verrechnet?
Zwangsgeld wird in der Regel verhängt, wenn eine Person einer gerichtlichen Anordnung nicht nachkommt. Es dient als Druckmittel, um die Person zur Erfüllung der geforderten Handlung zu bewegen. Das Zwangsgeld wird in der Regel in regelmäßigen Abständen erhoben, solange die Person die Anordnung nicht erfüllt. Es kann auch dazu führen, dass das Zwangsgeld mit anderen Geldbußen oder Strafen verrechnet wird. Letztendlich liegt es im Ermessen des Gerichts, ob und wie das Zwangsgeld verrechnet wird. **
-
Wie können betriebsinterne Kosten gerecht und transparent verrechnet werden?
Betriebsinterne Kosten können gerecht und transparent verrechnet werden, indem klare Verrechnungsschlüssel definiert werden, die die tatsächliche Nutzung der Ressourcen widerspiegeln. Zudem sollte eine regelmäßige Überprüfung und Anpassung der Verrechnungsschlüssel erfolgen, um eine faire Verteilung der Kosten sicherzustellen. Eine offene Kommunikation mit den beteiligten Abteilungen über die Verrechnungsmethoden und -ergebnisse ist ebenfalls wichtig, um Transparenz zu gewährleisten. **
-
Wie können Reisekosten effektiv und transparent verrechnet werden, um eine gerechte Kostenerstattung für Dienstreisen zu gewährleisten?
Reisekosten sollten nach klaren Richtlinien und Vorgaben erstattet werden, um Transparenz zu gewährleisten. Die Verwendung von digitalen Tools zur Erfassung und Abrechnung von Ausgaben kann den Prozess effizienter gestalten. Regelmäßige Überprüfungen und Kontrollen der eingereichten Kosten können sicherstellen, dass nur berechtigte Ausgaben erstattet werden. **
Ähnliche Suchbegriffe für Verrechnet
-
Birkenstock Arizona BF Patent patent surf green 39 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niepmann, Birgit: Die Rechtsprechung zur Höhe des UnterhaltsDie Rechtsprechung zur Höhe des Unterhalts , Zum Werk Dieser erfolgreiche Band der NJW Praxis gibt dem Praktiker einen aktuellen und zuverlässigen Überblick über die Rechtsprechung der Familiengerichte zur Unterhaltshöhe. Basierend auf der aktuellen Gesetzeslage sowie den unterhaltsrechtlichen Leitlinien der Familiensenate der OLG stellt das Werk alle unterhaltsrelevanten Gesichtspunkte systematisch dar. Inhalt Anwendung von Tabellen und Leitlinien/Grundsätzen Anwendung von Quoten und Schlüsseln Sonstige Fragen zur Berechnungsmethode Die Bedürftigkeit des Berechtigten Die Leistungsfähigkeit des Verpflichteten, insbesondere die zeitliche Begrenzung, Minderung und Ausschluss des Unterhaltsanspruchs Familienrechtliche Ausgleichsansprüche Vorteile auf einen Blick mit allen wichtigen aktuellen Entscheidungen des BVerfG und des BGH zum Unterhaltsrecht mit der aktuellen Düsseldorfer Tabelle praxiserfahrenes Autorenteam Zur Neuauflage Die Neuauflage ist auf dem Stand der aktuellen Düsseldorfer Tabelle (Stand 1.1.2023). Darüber hinaus wird das Werk insgesamt auf den aktuellen Stand gebracht. Zielgruppe Für Richterschaft, Rechtsanwaltschaft und Fachanwaltschaft für Familienrecht, Notariate sowie Behörden. , Reflektoren > Beleuchtung , Auflage: 15., völlig überarbeitete Auflage, Erscheinungsjahr: 20230619, Produktform: Kartoniert, Titel der Reihe: Neue Juristische Wochenschrift (NJW) - Praxis#22#, Autoren: Niepmann, Birgit~Kerscher, Wolfram, Auflage: 23015, Auflage/Ausgabe: 15., völlig überarbeitete Auflage, Seitenzahl/Blattzahl: 530, Keyword: Familienrecht; Trennung; Scheidung; Düsseldorfer Tabelle; Unterhalt, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Geschieden~Scheidung - Ehescheidung~Unterhalt - Unterhaltsrecht~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 530, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 163, Höhe: 32, Gewicht: 898, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2721122, Vorgänger EAN: 9783406729058 9783406684982 9783406642586 9783406599149 9783406559969, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35574065,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verrechnet sich ein Computer?
Ja, ein Computer kann sich verrechnen, wenn Fehler in der Programmierung oder Hardwareprobleme auftreten. Dies kann zu falschen Ergebnissen oder Fehlfunktionen führen. Es ist wichtig, regelmäßig Tests und Überprüfungen durchzuführen, um solche Fehler zu erkennen und zu beheben. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Wie werden aktienverluste verrechnet?
Aktienverluste können in der Regel mit anderen Kapitalgewinnen verrechnet werden, um die Steuerlast zu reduzieren. Falls keine Kapitalgewinne vorhanden sind, können Verluste bis zu einem bestimmten Betrag mit anderen Einkünften verrechnet werden. Dieser Betrag variiert je nach Land und Steuergesetzgebung. Falls die Verluste höher sind als die Gewinne und der Verrechnungsbetrag, können sie in der Regel in folgende Jahre vorgetragen und dort verrechnet werden. Es ist wichtig, sich mit den steuerlichen Regelungen und Vorschriften in dem jeweiligen Land vertraut zu machen, um die Verrechnung von Aktienverlusten korrekt durchzuführen. **
-
Wie werden minusstunden verrechnet?
Minusstunden können auf verschiedene Arten verrechnet werden, abhängig von den internen Richtlinien des Unternehmens. In einigen Fällen können Minusstunden mit bereits vorhandenen Überstunden verrechnet werden, um den Saldo auszugleichen. Alternativ können Mitarbeiter gebeten werden, die fehlenden Stunden nachzuarbeiten, um die Minusstunden auszugleichen. Es ist auch möglich, dass Minusstunden vom nächsten Gehalt abgezogen werden, wenn keine anderen Verrechnungsmöglichkeiten bestehen. Es ist wichtig, dass die genauen Verfahren zur Verrechnung von Minusstunden im Arbeitsvertrag oder in den Unternehmensrichtlinien klar festgelegt sind, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.