Domain patentkostengesetz.de kaufen?
Wir ziehen mit dem Projekt
patentkostengesetz.de um.
Sind Sie am Kauf der Domain
patentkostengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain patentkostengesetz.de kaufen?
Was bedeutet "Auftrag übermitteln"?
"Ein Auftrag übermitteln" bedeutet, dass man eine Anweisung, eine Bitte oder eine Information an eine andere Person oder eine Organisation weitergibt. Dies kann sowohl mündlich als auch schriftlich erfolgen, zum Beispiel per Telefon, E-Mail oder Brief. Durch die Übermittlung des Auftrags wird die Verantwortung für dessen Umsetzung an den Empfänger übergeben. **
Wie Steuererklärung elektronisch übermitteln?
Um deine Steuererklärung elektronisch zu übermitteln, musst du zunächst ein geeignetes Programm oder eine Online-Plattform nutzen, die die elektronische Übermittlung unterstützt. In der Regel bieten Finanzbehörden eigene Programme an, die kostenlos heruntergeladen werden können. Alternativ kannst du auch auf externe Anbieter zurückgreifen, die spezielle Steuersoftware anbieten. Nachdem du deine Steuererklärung erstellt hast, musst du sie im entsprechenden Programm abspeichern und die Übermittlungsoption auswählen. Dabei wirst du aufgefordert, dich mit deiner elektronischen Identität (z.B. ELSTER-Zertifikat) zu authentifizieren, bevor die Daten sicher an das Finanzamt übermittelt werden. Es ist wichtig, alle Schritte sorgfältig zu befolgen, um sicherzustellen, dass deine Steuererklärung korrekt und rechtzeitig beim Finanzamt eingeht. **

Ähnliche Suchbegriffe für Übermitteln
Top-Angebote
Produkte zum Begriff Übermitteln:
-
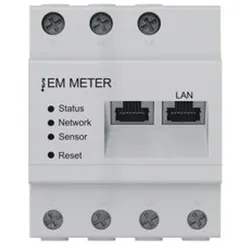
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Birkenstock Arizona BF Patent patent surf green 38 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf die Umsatzsteuervoranmeldung übermitteln?
Die Umsatzsteuervoranmeldung darf grundsätzlich nur von Unternehmern oder deren bevollmächtigten Vertretern übermittelt werden. Dies sind in der Regel die Geschäftsführer oder Steuerberater des Unternehmens. Es ist wichtig, dass die Person, die die Umsatzsteuervoranmeldung übermittelt, über die notwendigen Kenntnisse im Bereich der Umsatzsteuer verfügt, um Fehler zu vermeiden. Zudem müssen die Angaben in der Umsatzsteuervoranmeldung korrekt und vollständig sein, da ansonsten rechtliche Konsequenzen drohen können. Es empfiehlt sich daher, die Übermittlung der Umsatzsteuervoranmeldung einem Steuerberater oder einer anderen fachkundigen Person zu überlassen. **
-
Wann sollte ich den Stromzählerstand übermitteln?
Es wird empfohlen, den Stromzählerstand zu übermitteln, wenn du eine Aufforderung dazu erhältst, zum Beispiel von deinem Stromversorger. In der Regel erfolgt dies einmal im Jahr zur Abrechnung. Es kann jedoch auch sinnvoll sein, den Zählerstand bei einem Umzug oder einem Wechsel des Stromanbieters zu übermitteln. **
-
Wer muss seine Steuererklärung elektronisch übermitteln?
In Deutschland müssen grundsätzlich alle Steuerpflichtigen, die zur Abgabe einer Steuererklärung verpflichtet sind, diese elektronisch übermitteln. Dazu zählen insbesondere Selbstständige, Freiberufler, Gewerbetreibende und Land- und Forstwirte. Auch Arbeitnehmer, die Einkünfte aus nichtselbstständiger Arbeit von mehreren Arbeitgebern beziehen oder bestimmte Nebeneinkünfte haben, müssen ihre Steuererklärung elektronisch abgeben. Zudem gilt die elektronische Übermittlungspflicht auch für Steuerberater, die im Auftrag ihrer Mandanten Steuererklärungen erstellen. Wer nicht in der Lage ist, die Steuererklärung elektronisch zu übermitteln, kann unter bestimmten Voraussetzungen eine Ausnahmegenehmigung beantragen. **
-
Wie kann ich Steuererklärung elektronisch übermitteln?
Um deine Steuererklärung elektronisch zu übermitteln, benötigst du zunächst eine Software oder ein Online-Portal, das die elektronische Übermittlung unterstützt. Diese Programme sind in der Regel beim Finanzamt erhältlich oder können von verschiedenen Anbietern heruntergeladen werden. Anschließend musst du deine Steuererklärung in der Software oder auf der Website ausfüllen und alle erforderlichen Dokumente und Belege hochladen. Nachdem du alles überprüft hast, kannst du die Steuererklärung elektronisch an das Finanzamt senden. Vergiss nicht, eine Eingangsbestätigung zu speichern, um den erfolgreichen Versand zu dokumentieren. **


Wie kann ich mit Elster übermitteln?
Um mit Elster zu übermitteln, musst du dich zunächst auf der offiziellen Website des Elster-Portals registrieren und ein Benutzerkonto erstellen. Anschließend musst du deine Steuererklärung oder Umsatzsteuervoranmeldung in einem unterstützten Dateiformat (z.B. ElsterFormular oder ElsterOnline-Portal) erstellen. Danach kannst du die Daten über die Elster-Schnittstelle verschlüsselt an das Finanzamt übermitteln. Es ist wichtig, dass du dich vorher über die technischen Voraussetzungen informierst und gegebenenfalls eine Zertifikatsdatei für die Authentifizierung erstellst. Nach erfolgreicher Übermittlung erhältst du eine Bestätigung und kannst den Status deiner Übermittlung im Elster-Portal verfolgen. **
Wie kann man drahtlos Signale übermitteln?
Drahtlose Signale können über verschiedene Technologien übermittelt werden, wie zum Beispiel über Funkwellen, Infrarotstrahlen oder Bluetooth. Bei der Übertragung werden die Signale in Form von elektrischen Impulsen oder Lichtsignalen codiert und dann über eine Antenne oder einen Sender ausgestrahlt. Der Empfänger fängt die Signale auf und decodiert sie wieder, um die ursprüngliche Information zu erhalten. **
Top-Angebote
Produkte zum Begriff Übermitteln:
-
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Auftrag übermitteln"?
"Ein Auftrag übermitteln" bedeutet, dass man eine Anweisung, eine Bitte oder eine Information an eine andere Person oder eine Organisation weitergibt. Dies kann sowohl mündlich als auch schriftlich erfolgen, zum Beispiel per Telefon, E-Mail oder Brief. Durch die Übermittlung des Auftrags wird die Verantwortung für dessen Umsetzung an den Empfänger übergeben. **
-
Wie Steuererklärung elektronisch übermitteln?
Um deine Steuererklärung elektronisch zu übermitteln, musst du zunächst ein geeignetes Programm oder eine Online-Plattform nutzen, die die elektronische Übermittlung unterstützt. In der Regel bieten Finanzbehörden eigene Programme an, die kostenlos heruntergeladen werden können. Alternativ kannst du auch auf externe Anbieter zurückgreifen, die spezielle Steuersoftware anbieten. Nachdem du deine Steuererklärung erstellt hast, musst du sie im entsprechenden Programm abspeichern und die Übermittlungsoption auswählen. Dabei wirst du aufgefordert, dich mit deiner elektronischen Identität (z.B. ELSTER-Zertifikat) zu authentifizieren, bevor die Daten sicher an das Finanzamt übermittelt werden. Es ist wichtig, alle Schritte sorgfältig zu befolgen, um sicherzustellen, dass deine Steuererklärung korrekt und rechtzeitig beim Finanzamt eingeht. **
-
Wer darf die Umsatzsteuervoranmeldung übermitteln?
Die Umsatzsteuervoranmeldung darf grundsätzlich nur von Unternehmern oder deren bevollmächtigten Vertretern übermittelt werden. Dies sind in der Regel die Geschäftsführer oder Steuerberater des Unternehmens. Es ist wichtig, dass die Person, die die Umsatzsteuervoranmeldung übermittelt, über die notwendigen Kenntnisse im Bereich der Umsatzsteuer verfügt, um Fehler zu vermeiden. Zudem müssen die Angaben in der Umsatzsteuervoranmeldung korrekt und vollständig sein, da ansonsten rechtliche Konsequenzen drohen können. Es empfiehlt sich daher, die Übermittlung der Umsatzsteuervoranmeldung einem Steuerberater oder einer anderen fachkundigen Person zu überlassen. **
-
Wann sollte ich den Stromzählerstand übermitteln?
Es wird empfohlen, den Stromzählerstand zu übermitteln, wenn du eine Aufforderung dazu erhältst, zum Beispiel von deinem Stromversorger. In der Regel erfolgt dies einmal im Jahr zur Abrechnung. Es kann jedoch auch sinnvoll sein, den Zählerstand bei einem Umzug oder einem Wechsel des Stromanbieters zu übermitteln. **
Ähnliche Suchbegriffe für Übermitteln
-
Birkenstock Arizona BF Patent patent surf green 38 female- Fußbett: Naturkork<br /> - EVA abriebfeste und dämpfende Laufsohle<br /> - Obermaterial: Birkoflor<br /> - hoher Tragekomfort<br /> - Weite: schmal<br /> - Fersenschale<br /> - Quergewölbestütze mit Pelotte<br /> - äußere und innere Längsgewölbestütze<br /> - weitenverstellbare Schnalle<br /> - La...94,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Röggla, Kathrin: Laufendes VerfahrenLaufendes Verfahren , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230726, Produktform: Leinen, Autoren: Röggla, Kathrin, Seitenzahl/Blattzahl: 208, Keyword: Anspruchsvolle Literatur; Attentat; Aufarbeitung Nationalsozialismus; Beate Zschäpe; Demokratie; Ein Buch von S. Fischer; Fremdenfeindlichkeit; Longlist Deutscher Buchpreis 2023; München; NSU; NSU-Prozess; Nationalsozialistischer Untergrund; Neonazis; Opfer; Rassismus; Rechtsextremismus; Rechtsstaat; politischer Mord, Fachschema: Demokratie~Deutscher Buchpreis 2023 Longlist~Menschenrechte~Neunziger Jahre / Roman, Erzählung~Bildung / Politische Bildung~Politik / Politikunterricht~Politische Bildung~Politischer Unterricht~Sozialkunde / Politische Bildung~Rechtsextremismus~Strafrecht, Fachkategorie: Moderne und zeitgenössische Belletristik~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Narrative theme: Diversity, equality, inclusion~Faschismus und Nationalsozialismus~Politisches System: Demokratie~Politische Bildung, Demokratieerziehung~Menschenrechte, Bürgerrechte~Straftaten gegen den Staat, die öffentliche Verwaltung und die Justiz~Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung, Region: Deutschland, Zeitraum: 1990 bis 1999 n. Chr.~2000 bis 2009 n. Chr.~2010 bis 2019 n. Chr.~2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Political abduction, imprisonment, âDisappearanceâ and assassination, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FISCHER, S., Verlag: FISCHER, S., Verlag: S. FISCHER, Länge: 205, Breite: 132, Höhe: 23, Gewicht: 316, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783104916088, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0400, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss seine Steuererklärung elektronisch übermitteln?
In Deutschland müssen grundsätzlich alle Steuerpflichtigen, die zur Abgabe einer Steuererklärung verpflichtet sind, diese elektronisch übermitteln. Dazu zählen insbesondere Selbstständige, Freiberufler, Gewerbetreibende und Land- und Forstwirte. Auch Arbeitnehmer, die Einkünfte aus nichtselbstständiger Arbeit von mehreren Arbeitgebern beziehen oder bestimmte Nebeneinkünfte haben, müssen ihre Steuererklärung elektronisch abgeben. Zudem gilt die elektronische Übermittlungspflicht auch für Steuerberater, die im Auftrag ihrer Mandanten Steuererklärungen erstellen. Wer nicht in der Lage ist, die Steuererklärung elektronisch zu übermitteln, kann unter bestimmten Voraussetzungen eine Ausnahmegenehmigung beantragen. **
-
Wie kann ich Steuererklärung elektronisch übermitteln?
Um deine Steuererklärung elektronisch zu übermitteln, benötigst du zunächst eine Software oder ein Online-Portal, das die elektronische Übermittlung unterstützt. Diese Programme sind in der Regel beim Finanzamt erhältlich oder können von verschiedenen Anbietern heruntergeladen werden. Anschließend musst du deine Steuererklärung in der Software oder auf der Website ausfüllen und alle erforderlichen Dokumente und Belege hochladen. Nachdem du alles überprüft hast, kannst du die Steuererklärung elektronisch an das Finanzamt senden. Vergiss nicht, eine Eingangsbestätigung zu speichern, um den erfolgreichen Versand zu dokumentieren. **
-
Wie kann ich mit Elster übermitteln?
Um mit Elster zu übermitteln, musst du dich zunächst auf der offiziellen Website des Elster-Portals registrieren und ein Benutzerkonto erstellen. Anschließend musst du deine Steuererklärung oder Umsatzsteuervoranmeldung in einem unterstützten Dateiformat (z.B. ElsterFormular oder ElsterOnline-Portal) erstellen. Danach kannst du die Daten über die Elster-Schnittstelle verschlüsselt an das Finanzamt übermitteln. Es ist wichtig, dass du dich vorher über die technischen Voraussetzungen informierst und gegebenenfalls eine Zertifikatsdatei für die Authentifizierung erstellst. Nach erfolgreicher Übermittlung erhältst du eine Bestätigung und kannst den Status deiner Übermittlung im Elster-Portal verfolgen. **
-
Wie kann man drahtlos Signale übermitteln?
Drahtlose Signale können über verschiedene Technologien übermittelt werden, wie zum Beispiel über Funkwellen, Infrarotstrahlen oder Bluetooth. Bei der Übertragung werden die Signale in Form von elektrischen Impulsen oder Lichtsignalen codiert und dann über eine Antenne oder einen Sender ausgestrahlt. Der Empfänger fängt die Signale auf und decodiert sie wieder, um die ursprüngliche Information zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.